


NEWS
金融机构会交换每一笔交易明细吗:CRS的年度汇总交换的制度设计
作者:庄和律所 发布时间:2026-11-20 17:59:50点击:0
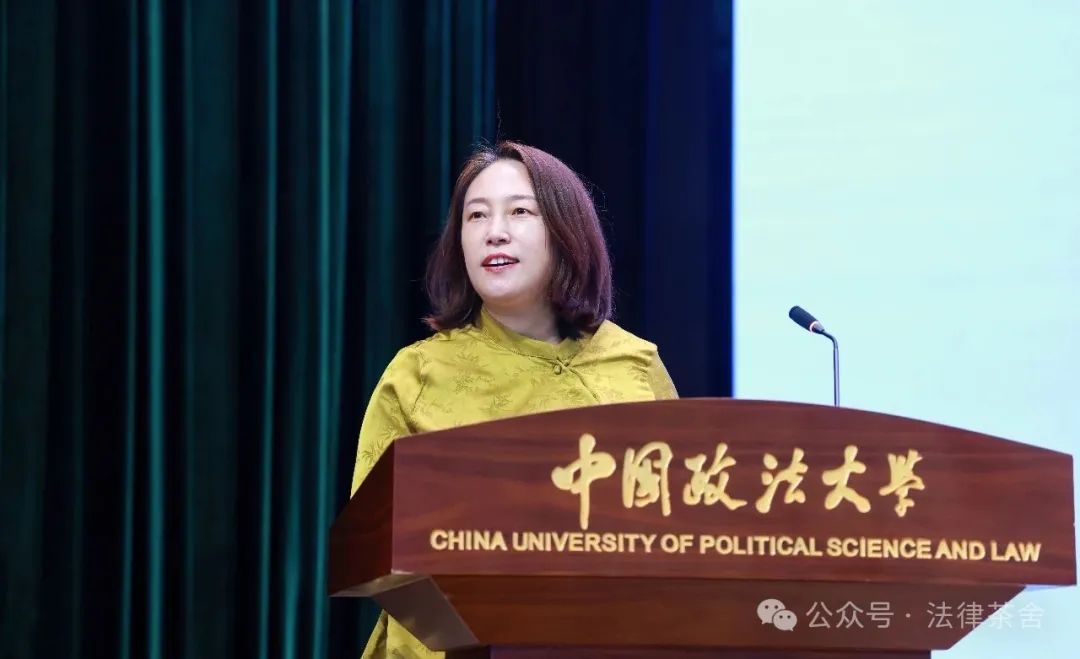
树英律师:北京庄和律师事务所主任,中国政法大学法学学士、工商管理硕士,美国哥伦比亚大学访问学者,疑难案件论证中心主任,企业合规师,潍坊仲裁委、中卫仲裁委、玉林仲裁委仲裁员,北京多元调解中心调解员,中国政法大学等多所院校校外导师、兼职讲师,北京市律师协会刑诉委委员。
执业领域:企业合规法律顾问、刑事辩护。刑事方面,通过把握刑事案件办理过程中各个环节的辩点和策略,实现当事人重罪转轻罪、轻罪轻刑、疑罪从无的辩护。主办过多起合规案件、反舞弊案件、重大疑难交叉案件,通过专业沟通,风险把控,系统操作,运用法律武器切实维护当事人的合法权益,取得了显著的效果。
联系电话: 010-53381383,400-998-2139
摘要:CRS要求的是年度金融账户信息,核心字段包括身份识别信息、账号、年末余额或净值,以及当年收到的利息、股息、出售金融资产收入等汇总信息,而不是客户全年每一笔转账、消费或投资的完整流水。但这不等于银行内部没有交易记录,也不意味着其他征管渠道受同样字段限制。
关键词:年度汇总;交易明细;CRS字段;税务底稿;信息交换
一、为什么通常不交换每笔交易
通常不会。CRS要求的是年度金融账户信息,核心字段包括身份识别信息、账号、年末余额或净值,以及该年度收到的利息、股息、出售金融资产收入和其他规定收入。中国税务主管部门的专题说明也把交换内容表述为按年报送的余额、利息、股息和出售金融资产收入等汇总信息,而非客户全年每一笔转账、消费或投资的完整流水。
这不等于银行内部没有交易记录。金融机构为了开户、反洗钱、产品管理和税务报送,通常保留更详细的账户数据;税务机关在具体核查中也可能依法要求纳税人或机构提供补充资料。CRS交换的字段有限,但其他国内征管、司法协助、税收协定情报交换或反洗钱渠道不应被误认为也受同样字段限制。
二、汇总交换的制度设计与信息局限
自动交换需要可标准化、可跨国匹配和可规模化处理的数据。逐笔交易不仅数量庞大,还涉及不同币种、产品编码、交易对手和当地隐私规则,直接交换会产生高昂成本和大量无关信息;年度余额与收入分类则足以形成风险画像:账户是否长期存在、资产规模是否与申报收入匹配、是否出现大额股息或处置收入,都能触发进一步核查。汇总信息也保留了税务分析所需的类型差异,存款利息、托管账户股息、出售金融资产收入和保险合同相关金额在税务上的处理不同。
交易明细缺失也带来局限。单看年末余额,可能无法判断资金是新增收入、资产价格上涨、借款、赠与、继承还是账户间划转;单看年度收入,也可能无法确定成本、费用和境外已纳税额。因此实务中必须用合同、流水、交易确认书和纳税凭证补足事实。例如,托管账户报告了证券出售总收入,不等于报告了资本利得,收入要扣除合规成本和费用;银行报告了年末余额,也不说明资金是否在年初已经存在。CRS通过分类字段帮助税务机关识别风险,但不会替税务机关计算应纳税所得额,更不会把账户余额直接转换成税率乘数。从交换节奏看,自动交换通常以年度为周期:金融机构在申报年度结束后归集账户身份与余额、收入信息,经主管当局比对和审核,再与已建立交换关系的伙伴辖区交换,并不是每发生一笔交易就实时推送一次明细。
三、余额、收入、交易、税务四线整理
按年度整理“余额、收入、交易、税务”四条线:余额看年末对账单;收入看银行或券商年度税务报告;交易看买入卖出确认单、分红通知和赎回结算;税务看境外完税证明和申报表。不要只保存一张年末截图,也不要只依赖银行应用中可能过期或未分类的交易摘要。区分资本回流和所得:境外账户收到的一笔资金,可能是境内汇出本金、关联账户调拨、借款、赠与、资产出售价款或真实收益,每一项都应有合同、流水或税务文件支持;对于证券出售,应保存买入成本、交易费用、出售收入和汇率折算依据,对于基金分红,应核对分配性质和再投资安排。
面对税务问询时,先确认对方掌握的年度汇总字段,再按问题范围提供资料,没有必要主动提交与问询无关的全部生活和消费数据,也不应隐瞒能够证明申报错误的材料。最实用的核对方法,是为每笔重要收入建立“来源文件、账户入账、税务分类、申报位置”四列对照表,任何一列缺失都应先查清再计算。若年度报告与个人账簿不一致,先判断差异来源——差额可能来自跨年结算、汇率、分红再投资、交易费用、资产估值或银行合并账户,先调整会计口径,再讨论税法口径。收到年度报告后,也不要把它当作“已经完成税务申报”的证明:报告是金融机构对账户数据的归集,申报是纳税人依税法履行的义务,两者的主体、目的和字段都不同。若收到的年度报告字段与个人账簿差异较大,应先区分会计与税务口径差异、银行合并或拆分账户导致的口径差异、以及确实存在未入账收入三种情形,把三类差异混为一谈,既可能夸大风险,也可能掩盖真实漏报。保留完整交易明细的意义,正在于能够在被问询时把年度汇总还原成可核对的事实,而不是等到税务机关逐项追索时再临时拼凑。
编辑:崔仁杰
审核:杨树英
律所简介:庄和律所Base中国北京,立志成为全球中资企业ESG合规管理、刑事辩护、争议解等重大法律风险防控之咨询专家团队。我们信仰庄信有爱,天地人和。
联系方式:18110123109;
邮箱:Zhuanghelawfirm@163.com。


来源:北京庄和律所根据相关会议资料、专家观点汇总整理,欢迎广大网友批评指正
【版权声明】版权归作者或者原作者所有,仅供学习赏析之用,若涉及权限问题,烦请通过email向ysy_95@qq.com邮箱发送邮件告知,我们将立即反馈并解决 。感谢您的关注和支持!
 客服1
