


NEWS
税收居民身份的判断逻辑:持有外国护照但常住中国,账户信息会被CRS交换吗
作者:庄和律所 发布时间:2026-10-30 12:30:34点击:102
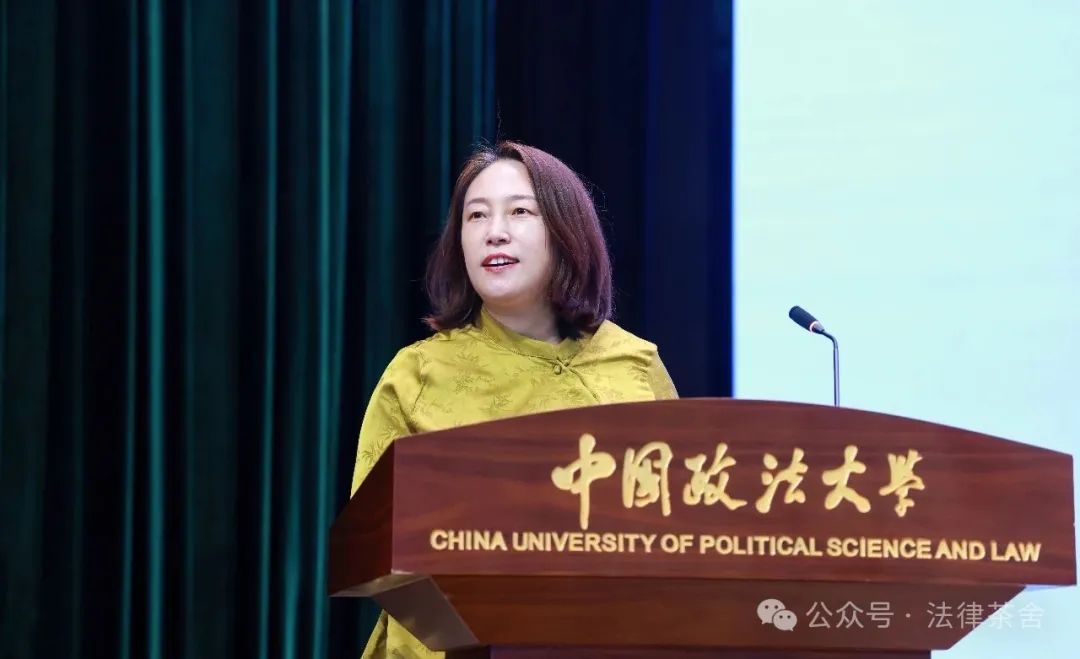
树英律师:北京庄和律师事务所主任,中国政法大学法学学士、工商管理硕士,美国哥伦比亚大学访问学者,疑难案件论证中心主任,企业合规师,潍坊仲裁委、中卫仲裁委、玉林仲裁委仲裁员,北京多元调解中心调解员,中国政法大学等多所院校校外导师、兼职讲师,北京市律师协会刑诉委委员。
执业领域:企业合规法律顾问、刑事辩护。刑事方面,通过把握刑事案件办理过程中各个环节的辩点和策略,实现当事人重罪转轻罪、轻罪轻刑、疑罪从无的辩护。主办过多起合规案件、反舞弊案件、重大疑难交叉案件,通过专业沟通,风险把控,系统操作,运用法律武器切实维护当事人的合法权益,取得了显著的效果。
联系电话: 010-53381383,400-998-2139
摘要:判断境外账户信息是否会被交换,关键不是护照颜色,而是账户持有人在相关年度是否属于中国税收居民,以及金融机构掌握的身份资料是否指向中国。我国个人所得税法以“有住所”或一个纳税年度内在境内居住累计满183天认定居民个人,外国护照只说明国籍,不能自动推导为非中国税收居民。银行识别的是税收居民而非国籍,身份资料与事实不符时应及时更新。
关键词:外国护照;税收居民;183天;住所;CRS交换
一、护照与税收居民身份的区分
存在被交换的风险。中国个人所得税法把在中国境内有住所,或者无住所而一个纳税年度内在境内居住累计满183天的个人,认定为居民个人;实施条例进一步规定,“在中国境内有住所”是指因户籍、家庭、经济利益关系而在境内习惯性居住。因此,“有外国护照”只说明国籍或出入境证件情况,不能自动推导为非中国税收居民。一个外籍人士可能因家庭、职业和经济利益长期在中国居住而构成中国税收居民;一个中国公民也可能长期在境外形成其他国家或地区的税收居民身份。
银行识别的是税收居民,不是国籍。住所与183天也不是简单的二选一:住所强调因户籍、家庭和经济利益关系形成的习惯性居住状态,并不要求全年一天不离开中国;反过来,仅有中国身份证或户籍登记,也不能在没有居住事实、家庭联系和经济联系的情况下替代全部事实判断。税收协定适用于双重居民时,还会进入永久性住所、重要利益中心、习惯性居所、国籍和主管当局协商的判断顺序。CRS交换的是账户所在金融机构向所在地税务当局报送的信息,再由主管当局向税收居民国交换,它不会因持有人后来取得外国护照而自动删除历史中国居民记录,也不会因护照国不是CRS参与地而阻止账户所在地向中国报送。
二、银行识别居民身份而非国籍的规则
CRS要求金融机构对账户持有人进行税收居民身份尽职调查。护照、永久居留卡、签证和地址都只是辅助资料。若客户声明为中国税收居民,金融机构会按中国居民账户处理;若客户声明为另一税收居民,但现居地址、电话、长期交易地点或资金来源明显指向中国,银行应进一步取得说明或更新自我证明。也就是说,银行不会因为客户使用外币、境外手机号或持外国护照就自动作出“非中国居民”的结论,而是结合税收居民自我声明、现居地址、联系方式、出生地、职业和账户活动综合判断。
身份变化发生的年度、银行何时收到新证明、两国交换关系何时有效,都会影响具体结果。可以用三个场景校验判断:外籍高管持外国护照,在上海长期任职,配偶子女共同居住,主要住房、社保和收入均在中国,其“中国居民”结论通常较强;中国公民已取得外国永久居留并在境外长期生活,但父母、配偶、房产和主要经营仍在中国,也可能同时保留较强的中国居民联系;仅在境外短期居住、尚未形成家庭和经济中心迁移的人,则更难仅凭护照或居留卡改变原居民身份。护照的作用主要是辅助核验姓名、出生地和身份连续性,而不是决定是否报送的法律按钮。
三、居民身份的年度核对与资料更新
可按三步核对。先判断当年居民身份:列出全年出入境天数和每次停留时长,再核对永久性住所、配偶和未成年子女所在地、主要职业活动、银行与投资管理中心、社会保险和长期生活安排;对无住所但居住满183天者,还应检查连续居住六年规则及单次离境超过30天等例外,不能只数天数就结束分析。再核对银行资料:向每家境外金融机构确认其留存的税收居民声明、税号、地址和联系方式是否与事实一致,身份发生变化时应主动提交新的自我证明并保留回执;若银行因资料冲突要求补充说明,应解释住所、家庭和经济利益中心,而不是只上传新护照。最后核对申报:中国税收居民通常就境内外所得承担相应申报义务,境外所得是否免税、是否适用协定、是否可抵免境外税款,要看所得类型和具体政策。
对于刚取得外国护照或永久居留的人,应特别区分“法律身份取得日”和“生活中心迁移日”。新护照签发、绿卡获批或境外住址登记,可能与实际迁居、家庭迁移和原住所处置相隔数月甚至数年;银行和税务机关看的是相关年度的事实与法律居民身份,而不是身份文件上的签发日期。过早宣称已改变居民身份,会增加旧年度资料冲突;过晚更新,又可能让银行继续按旧居民地报送。外国护照也不会让境外所得自动变成免税所得,只要相关年度构成中国税收居民,境外所得仍要按中国法判断申报和抵免。
编辑:崔仁杰
审核:杨树英
律所简介:庄和律所Base中国北京,立志成为全球中资企业ESG合规管理、刑事辩护、争议解等重大法律风险防控之咨询专家团队。我们信仰庄信有爱,天地人和。
联系方式:18110123109;
邮箱:Zhuanghelawfirm@163.com。


来源:北京庄和律所根据相关会议资料、专家观点汇总整理,欢迎广大网友批评指正
【版权声明】版权归作者或者原作者所有,仅供学习赏析之用,若涉及权限问题,烦请通过email向ysy_95@qq.com邮箱发送邮件告知,我们将立即反馈并解决 。感谢您的关注和支持!
 客服1
