


NEWS
以逃税为目的虚开增值税专用发票应以虚开发票罪论处
作者:庄和律所 发布时间:2026-09-28 17:25:55点击:211
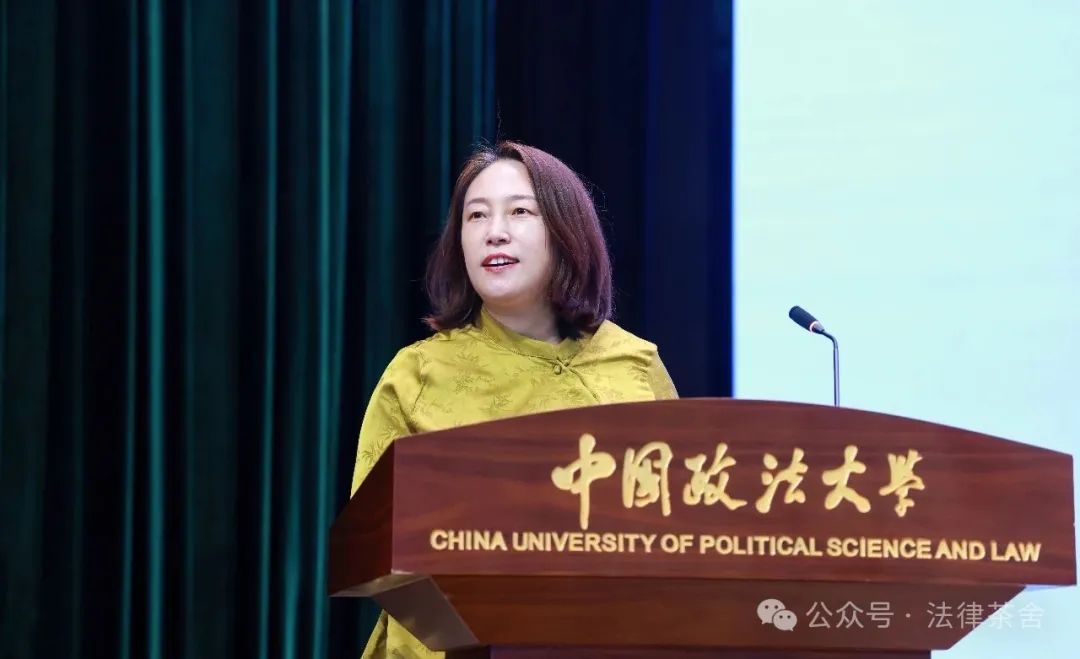
树英律师:北京庄和律师事务所主任,中国政法大学法学学士、工商管理硕士,美国哥伦比亚大学访问学者,疑难案件论证中心主任,企业合规师,潍坊仲裁委、中卫仲裁委、玉林仲裁委仲裁员,北京多元调解中心调解员,中国政法大学等多所院校校外导师、兼职讲师,北京市律师协会刑诉委委员。
执业领域:企业合规法律顾问、刑事辩护。刑事方面,通过把握刑事案件办理过程中各个环节的辩点和策略,实现当事人重罪转轻罪、轻罪轻刑、疑罪从无的辩护。主办过多起合规案件、反舞弊案件、重大疑难交叉案件,通过专业沟通,风险把控,系统操作,运用法律武器切实维护当事人的合法权益,取得了显著的效果。
联系电话: 010-53381383,400-998-2139
摘要:针对为偷逃企业所得税虚开增值税专用发票,但未造成增值税税款损失的行为,依据司法解释不再认定虚开增值税专用发票罪,但不等于无罪。本文否定无罪处理路径,同时指出不宜直接适用非法出售、非法购买增值税专用发票罪,避免出现罪责刑失衡。通过法条解释,该类行为侵害发票管理秩序,可以虚开发票罪定罪。文中设立三步定性裁判规则,依次审查增值税骗抵目的、发票倒卖牟利行为,区分不同情形适用对应罪名,兼顾罪刑均衡,同时保留轻微案件出罪空间。
关键词:虚开增值税专用发票罪;虚开发票罪;罪刑均衡
一、出罪不等于无罪
司法实践中存在这样一类行为样态:受票方并无真实交易,为虚增成本、减少应纳税所得额进而少缴企业所得税,请求他人为自己开具增值税专用发票,并按票面金额的一定比例支付 "开票费"" 税点 ";开票方按要求开具发票,并就所开发票如实申报缴纳了增值税;涉案发票未被用于抵扣进项税额,或虽经抵扣但因销项已足额申报而未造成国家增值税款损失。此类行为虚开的对象虽是增值税专用发票,但行为人所指向的税收利益并非增值税,而是企业所得税等其他税种。
2024 年 3 月,"两高"《关于办理危害税收征管刑事案件适用法律若干问题的解释》(以下简称《司法解释》)第 10 条第 2 款规定,为虚增业绩、融资、贷款等不以骗抵税款为目的、未因抵扣造成税款被骗损失的,不以虚开增值税专用发票罪论处;构成其他犯罪的,依法以其他犯罪追究刑事责任。该规定从主观目的与实害结果两端为虚开增值税专用发票罪设置出罪路径,对纠正以往 "唯发票种类论" 的定罪思路意义重大,但仅回答了 "不以本罪论处",未指明 "其他犯罪" 究竟为何,罪名归属由此成为新争议。实践中大体存在三条处理路径:一是径行无罪;二是以非法出售、非法购买增值税专用发票罪分别评价开票方与受票方;三是对双方统一以虚开发票罪论处。分歧的实质,是判断此类行为的不法内容究竟落在骗取增值税款、将发票当商品买卖,还是破坏发票管理秩序之上。笔者认为,其不法主要在于破坏发票管理秩序,应以虚开发票罪论处。
主张无罪者认为,行为人主观上不以骗税为目的、客观上未造成税款损失,便无可罚性。此说混淆了 "不构成某罪" 与 "不构成犯罪"。从条文看,出罪条款仅排除虚开增值税专用发票罪的适用,其后 "构成其他犯罪的,依法以其他犯罪追究刑事责任" 表明此类行为并非当然无罪,罪名交由个案判断。以往批复与案例处理的,是虚开是否必然构成本罪的问题,旨在纠正 "虚开即重罪" 的机械认定,并非一概出罪。从法益看,我国实行以票控税,发票所承载的交易外观真实性是税收征管与市场交易信用之基础。无真实交易而开票,既为受票方逃避纳税义务提供工具,又向征管系统输入虚假数据。刑法在第 205 条之外另设第 205 条之一,正是为发票管理秩序提供独立保护;将不骗税的虚开一概出罪,等于宣告第 205 条之一在增值税专用发票领域丧失适用空间,有悖立法原意。此外,受票方虚增进项抵扣、在应纳税义务范围内少缴税款的,符合条件应以逃税罪论处,但逃税罪评价的是不缴、少缴税款的结果,受制于数额与比例双重标准及税务机关追缴程序等前提,且不能覆盖虚开对发票管理秩序的侵害,二者保护的法益有别,故不能以逃税罪不成立推断虚开不可罚。
二、不宜以非法出售、非法购买增值税专用发票罪填补空档
有观点认为,开票方收取 "开票费" 为他人开票,本质是将专用发票作为商品出售,故开票方构成非法出售、受票方构成非法购买增值税专用发票罪。此路径存在三重障碍。
其一,收取 "开票费" 不等于买卖发票。虚开指向发票记载内容与真实交易不符,不法性在于破坏交易外观真实性;买卖则指向将发票本身当作物品交易,不法性在于使发票脱离税务机关的领用与流转管控,刑法分设两罪恰说明二者并不等同。有偿性亦非买卖的充分条件:开票方收费或仅为弥补税费成本,或用于营利,故应审查所收费用是否明显超出开票方实际承担的税负成本、是否借此牟利并达到可评价为 "买卖" 的程度,还须考察开票主体是否具有独立于受票方的交易意思。若仅因收取费用即认定为非法出售,则一切有偿虚开都将转化为出售,既脱离实际,亦违背立法原意。
其二,非法出售、非法购买增值税专用发票罪同样以骗抵税款为目的。刑法第 207 条对非法出售罪配置的最高法定刑为无期徒刑,与第 205 条基本相当;若认为该两罪仅保护发票管理秩序而不要求骗抵税款目的,则同样只破坏发票管理秩序、最高刑仅 7 年的虚开发票罪在刑度上将无法自洽。唯有将二者理解为虚开增值税专用发票罪的补充性罪名,即处罚指向骗抵国家增值税款的预备性、周边性行为,其重刑配置才能获得合理解释。且此处税款损失特指增值税损失,不能以企业所得税等其他税种流失替代,否则出罪条款划定的界限将被架空。
其三,分罪评价将造成罪刑关系倒挂。此类行为中受票方通常是犯意的发起者与指使者,开票方多为执行者。若开票方以非法出售罪论处,依《司法解释》,票面税额 50 万元以上或 50 份以上且票面税额 30 万元以上即属 "数量较大",法定刑为 3 年以上 10 年以下有期徒刑;而受票方以非法购买罪论处,法定最高刑仅 5 年。同一虚开事实,居于主导地位者定轻罪、被动执行者定重罪,与共同犯罪原理及罪责刑相适应原则相悖。
三、以虚开发票罪论处不存在解释论障碍
反对者主要提出文义障碍,即第 205 条之一罪状表述为 "虚开本法第 205 条规定以外的其他发票",增值税专用发票已由第 205 条规定,似不能纳入虚开发票罪对象。学理上可提供两条殊途同归的解释路径。一是构成要件要素的定性路径:"本法第 205 条规定以外" 属表面的构成要件要素或界限要素,虚开发票罪是虚开类犯罪的普通法条,虚开增值税专用发票罪是特别法条,特别法条所规定的行为当然符合普通法条构成要件;且行为人虚开专用发票但未用于骗取、抵扣税款的,该发票本就属于 "第 205 条规定以外" 的发票。二是语义解释路径,可类比走私犯罪的法条关系:"本法第 205 条规定以外" 可解释为 "被第 205 条规定为犯罪以外",不以骗抵税款为目的的虚开专用发票行为既未被第 205 条规定为犯罪,认定为虚开发票罪并无障碍。至于 2005 年全国人大常委会立法解释以功能标准界定第 205 条 "其他发票" 的外延,其目的在于合理界定第 205 条的适用对象,而非为第 205 条之一划定禁区;功能标准着眼于抽象功能,而第 205 条罪状落脚点是 "用于骗取出口退税、抵扣税款",侧重于实际用途。行为人未实际利用抵扣功能骗取税款,行为既已排除于第 205 条之外,就不宜再以发票抽象具有抵扣功能为由否定其落入第 205 条之一的可能。
此外,《司法解释》第 12 条第 1 项将 "没有实际业务而为他人、为自己、让他人为自己、介绍他人开具发票" 一并列为虚开发票罪的行为类型,开票方与受票方被置于同一项下,为在同一虚开事实中对双方统一评价、按共同犯罪处理提供了规范基础,可避免双方分属不同罪名、轻重倒挂的割裂局面。以虚开发票罪论处,与 "两高"《理解与适用》的观点亦不冲突:该文对相关行为能否按虚开发票罪论处的表述是 "存疑而非否定",且其认定开票方构成非法出售罪是以 "不能证明与受票方存在共同故意" 为前提,而本类行为中开票方系依受票方授意开票,双方对虚增成本、逃避企业所得税具有共同故意,恰不符合该前提。从法定刑看,《司法解释》第 13 条所设虚开发票罪刑罚幅度,对此类仅指向其他税种、未骗抵增值税款的虚开行为,与不法程度大体相称,既无评价不足,也避免以最高刑为无期徒刑的罪名相绳造成轻罪重罚。
四、有偿虚开增值税专用发票行为的定性步骤
综合上述分析,可循三步定性。第一步,审查是否以骗抵税款为目的、是否因抵扣造成国家增值税款被骗损失。二者兼备的,依刑法第 205 条以虚开增值税专用发票罪论处;其中负有纳税义务的受票方在应纳税义务范围内虚增进项抵扣以少缴税款的,符合条件的应以逃税罪论处,超出应纳税义务范围骗取国家税款的,方为第 205 条的规制对象。第二步,不具备骗抵目的与增值税款损失的,审查开票方是否具有将发票作为商品出售牟利的独立意思、所收费用是否明显超出其实际税负成本、开票主体是否具有独立于受票方的交易意思、是否存在向不特定对象反复兜售发票的情形,具备的可以非法出售、非法购买增值税专用发票罪论处。第三步,两项均不具备的,虚开行为仍侵害发票管理秩序,应依第 205 条之一以虚开发票罪论处,并按双方在共同犯罪中的地位作用区分主从犯。
需要说明的是,主张此类行为一律以虚开发票罪 "兜底" 同样不足取,第二步的实质审查正是为防止罪名滑落。对职业化倒卖发票、获利明显超出税负成本的行为,非法出售罪仍有独立适用空间;对情节显著轻微、危害不大的,依法不作犯罪处理。三步判断既落实司法解释的指引,避免出罪条款被理解为一概无罪,又防止以法定刑更重的罪名填补空档、形成新的轻罪重罚,从而在发票类犯罪内部维持清晰而均衡的罪刑阶梯。
编辑:崔仁杰
审核:杨树英
律所简介:庄和律所Base中国北京,立志成为全球中资企业ESG合规管理、刑事辩护、争议解等重大法律风险防控之咨询专家团队。我们信仰庄信有爱,天地人和。
联系方式:18110123109;
邮箱:Zhuanghelawfirm@163.com。


来源:北京庄和律所根据相关会议资料、专家观点汇总整理,欢迎广大网友批评指正
【版权声明】版权归作者或者原作者所有,仅供学习赏析之用,若涉及权限问题,烦请通过email向ysy_95@qq.com邮箱发送邮件告知,我们将立即反馈并解决 。感谢您的关注和支持!
 客服1
